पश्चिमी रेटिंग एजेंसियों की काली सच्चाई
क्या आपने कभी सोचा है कि दुनिया की सबसे बड़ी अर्थव्यवस्थाएं, भारत जैसा तेजी से उभरता हुआ देश, या कोई छोटा अफ्रीकी देश — उनकी आर्थिक सेहत का ‘सर्टिफिकेट’ कुछ ही निजी कंपनियां कैसे जारी करती हैं? बिना उनके स्टिकर (रेटिंग) के, न तो कोई देश अंतरराष्ट्रीय बाजार से सस्ता कर्ज ले सकता है, न ही कोई बड़ी कंपनी ग्लोबल निवेशकों को लुभा पाती है।
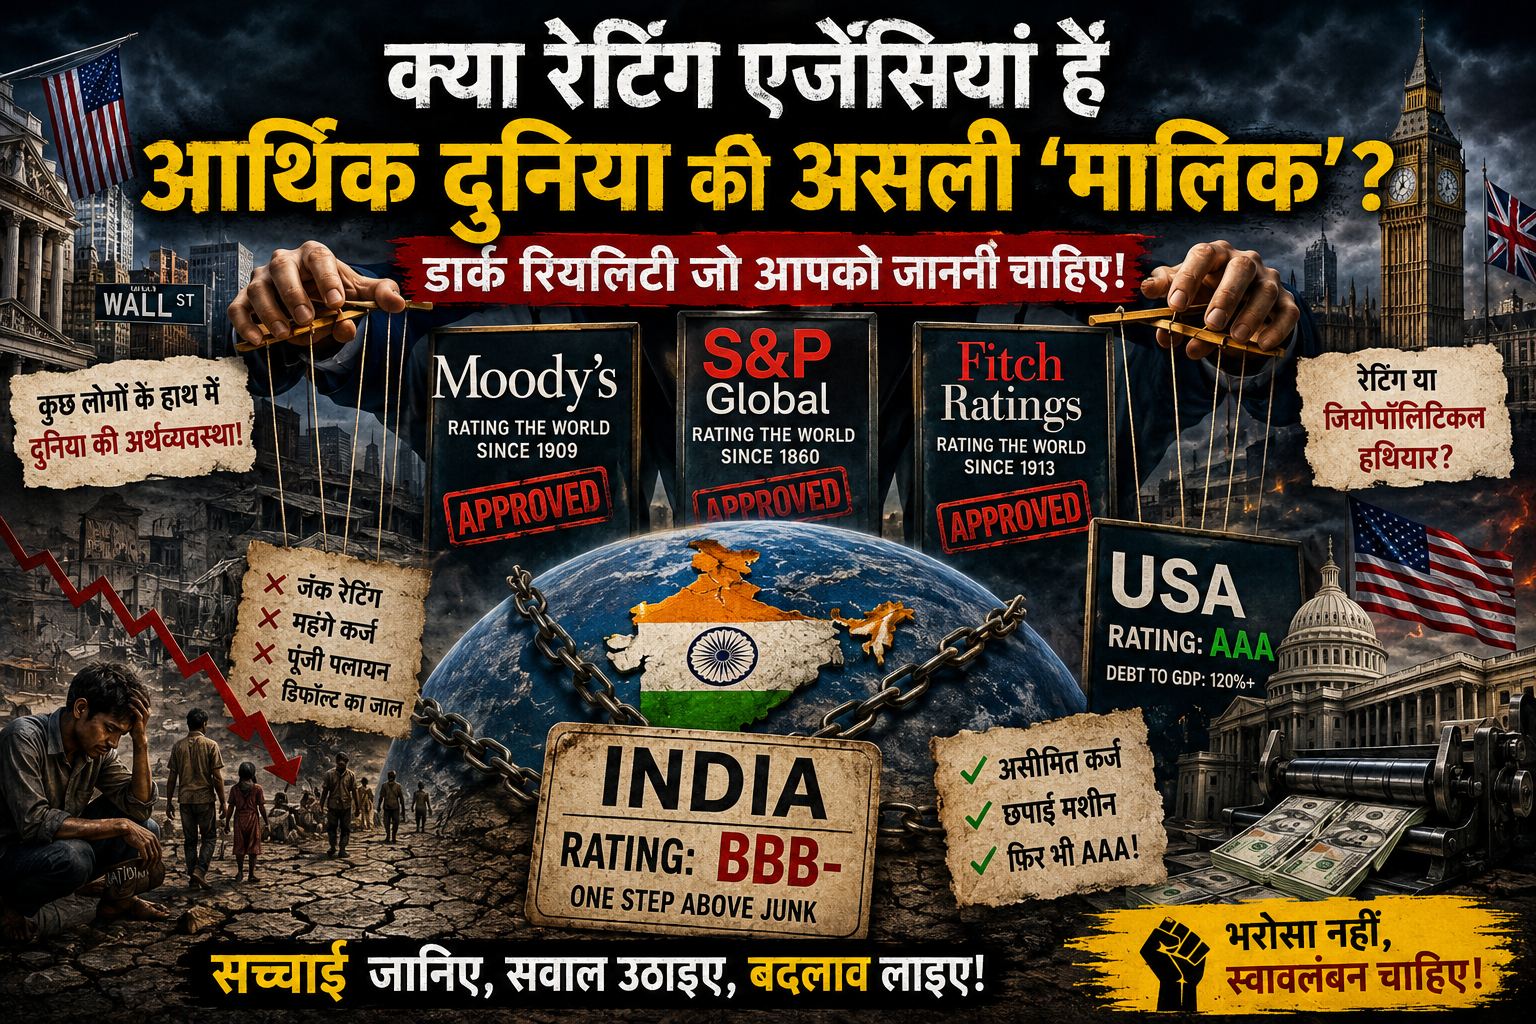
ये तीन नाम हैं — Moody’s, S&P (Standard & Poor’s), और Fitch। इन्हें ‘बिग थ्री’ कहा जाता है। ये न्यूयॉर्क और लंदन के गलियारों में बैठकर तय करती हैं कि भारत का सॉवरेन रेटिंग ‘BBB-‘ है या चीन का ‘A+’। लेकिन क्या आपको लगता है कि ये रेटिंग वाकई तटस्थ, निष्पक्ष और वैज्ञानिक हैं? या फिर इनके पीछे एक गहरी ‘डार्क रियलिटी’ छिपी है, जो विकासशील देशों को गुलाम बनाए रखने का एक आधुनिक हथियार है?
चलिए, आज इसी काली सच्चाई को उजागर करते हैं।
1. पूर्वाग्रह से भरी नजरें: पश्चिम अच्छा, बाकी सब बुरा?
मान लीजिए, अमेरिका पर कर्ज उसकी जीडीपी के 120% से ज्यादा है। अमेरिकी सरकार बार-बार शटडाउन होती है, उसका बजट खत्म हो जाता है। फिर भी, उसे AAA या AA+ (यानी बेहद सुरक्षित) रेटिंग मिली हुई है। क्यों? क्योंकि “डॉलर दुनिया की रिजर्व करेंसी है, अमेरिका छपाई मशीन चला देगा।”
अब भारत को देखिए। हमारा कर्ज जीडीपी का करीब 85% है, जो अमेरिका से कम ही है। हम दुनिया की सबसे तेजी से बढ़ती बड़ी अर्थव्यवस्था हैं, विदेशी मुद्रा भंडार 600 बिलियन डॉलर के करीब है। फिर भी, हमें ‘BBB-‘ मिलता है — जो सिर्फ एक कदम ‘जंक’ (बेकार) रेटिंग से ऊपर है। यानी निवेश के लिहाज से भारत को ‘जोखिम भरा’ बताया जाता है। क्या यह सिर्फ संयोग है?
मैं आपको एक और चौंकाने वाला उदाहरण देता हूँ। साल 2008 की वैश्विक मंदी (Global Financial Crisis) याद है? वह तब आई, जब अमेरिका के सबसे बड़े बैंकों (Lehman Brothers, Bear Stearns) को इन्हीं रेटिंग एजेंसियों ने ‘AAA’ (सबसे सुरक्षित) का दर्जा दे रखा था। एक तरफ वे अमेरिकी बैंकों को ‘AAA’ दे रहे थे, जो कुछ महीनों बाद दिवालिया हो गए, और दूसरी तरफ भारत जैसे मजबूत फंडामेंटल वाले देश को ‘BBB’। यह दोगलापन ही इन एजेंसियों की असली तस्वीर है।
2. जियोपॉलिटिक्स का खेल: रूस-चीन और ‘प्रतिशोध’ की रेटिंग
ये रेटिंग एजेंसियां अमेरिकी और यूरोपीय कानूनों के तहत काम करती हैं। इनके बोर्ड में बैठे लोग पश्चिमी सरकारों, बैंकों और वॉल स्ट्रीट के दिग्गज होते हैं। अब बताइए, अगर रूस या चीन के साथ अमेरिका का तनाव बढ़ जाए, तो क्या ये एजेंसियां तटस्थ रहेंगी?
यूक्रेन युद्ध शुरू होते ही, S&P और Fitch ने रूस की रेटिंग एकाएक ‘CCC’ से ‘C’ तक गिरा दी। कुछ ही हफ्तों में रूस ‘डिफॉल्ट’ (कर्ज न चुका पाने की स्थिति) की कगार पर पहुंच गया। अब सच पूछिए? क्या रूस की अर्थव्यवस्था उतनी बुरी थी, या यह उसे अंतरराष्ट्रीय बाजार से काटने की साजिश थी?
यही नहीं, जब भी भारत ने रूस से तेल खरीदा, या चीन के बेल्ट एंड रोड प्रोजेक्ट में हिस्सा लिया, तो इन एजेंसियों ने तुरंत ‘नकारात्मक आउटलुक’ जारी कर दिया। यानी अगर आप पश्चिम की विदेश नीति के खिलाफ जाएंगे, तो आपकी क्रेडिट रेटिंग बिगड़ जाएगी। ये रेटिंग एजेंसियां ‘इकोनॉमिक नाटो’ की तरह काम करती हैं — एक हथियार, जो जियोपॉलिटिकल दुश्मनों को आर्थिक रूप से घुटनों पर ला सकता है।
3. ‘जंक रेटिंग’ का जाल: कर्जदारों के लिए आत्मघाती बूमरैंग
आपको सबसे दर्दनाक हकीकत बताता हूँ। जब कोई पश्चिमी एजेंसी किसी विकासशील देश को ‘जंक’ (BB या उससे नीचे) रेटिंग देती है, तो क्या होता है? अंतरराष्ट्रीय निवेशक उस देश से पैसा निकालना शुरू कर देते हैं। उस देश की करेंसी गिर जाती है। उसे ब्याज दरें 2% से बढ़कर 15-20% पर कर्ज लेना पड़ता है। और फिर वह देश ‘डिफॉल्ट’ करने को मजबूर हो जाता है। यानी एजेंसी ने ‘डिफॉल्ट’ की भविष्यवाणी की, और फिर अपनी उसी भविष्यवाणी को सच कर दिखाया — यह एक ‘Self-Fulfilling Prophecy’ है।
1997 में एशियाई देशों (थाईलैंड, दक्षिण कोरिया, इंडोनेशिया) के साथ यही हुआ। 2001 में अर्जेंटीना के साथ यही हुआ। हर बार इन एजेंसियों ने पहले रेटिंग घटाई, फिर पूंजी पलायन हुआ, फिर अर्थव्यवस्था तबाह। और मजे की बात ये है कि इन एजेंसियों को कोई जवाबदेही नहीं है। 2008 की मंदी में अरबों का नुकसान कराने के बाद भी इन पर कोई बड़ा जुर्माना नहीं लगा। क्यों? क्योंकि अमेरिकी सरकार को इनकी जरूरत है।
4. दोधारी तलवार: क्या भारत को अपनी घरेलू रेटिंग एजेंसी बनानी चाहिए?
यहाँ एक महत्वपूर्ण सवाल आता है। आखिर हम इन ‘बिग थ्री’ के भरोसे क्यों बैठे हैं? भारत की अपनी रेटिंग एजेंसियां हैं — CARE, ICRA, CRISIL (जिसमें S&P का हिस्सा भी है)। लेकिन उनकी अंतरराष्ट्रीय दर्जे में कोई इज्जत नहीं है। क्यों? क्योंकि दुनिया के सारे बड़े निवेश कोष (Pension Funds, Sovereign Wealth Funds) अमेरिका और यूरोप में रजिस्टर्ड हैं, और उनके नियम कहते हैं — “जब तक Moody’s या S&P ने ‘इन्वेस्टमेंट ग्रेड’ न दिया हो, तब तक पैसा मत लगाओ।”
यह एक कार्टेल है। ये तीनों कंपनियां बाजार का 95% हिस्सा चलाती हैं। आप चाहे कितनी भी मेहनत कर लें, इनके सर्टिफिकेट के बिना आपका ‘बैरो’ (कर्ज लेने का हक) कभी सस्ता नहीं होगा।
5. कुछ मुश्किल सवाल और ठोस आंकड़े
अब मैं आपसे सीधे सवाल पूछता हूँ:
- क्यों चीन की रेटिंग (A+) भारत (BBB-) से ऊपर है, जबकि चीन के बैंकों में बेहद ज्यादा कर्ज (Debt to GDP ~ 280%) है?
- क्यों पिछले 10 साल में अमेरिका ने अपनी डेट सीमिंग (उधारी की छत) 20 से ज्यादा बार बढ़ाई, फिर भी उसकी रेटिंग नहीं गिरी?
- क्यों अफ्रीकी देशों को हमेशा ‘B’ या ‘C’ ग्रेड मिलता है, बावजूद इसके कि उनमें से कई के पास प्राकृतिक संसाधनों का भंडार है?
इन सवालों का जवाब एक ही है: यह व्यवस्था पश्चिमी वर्चस्व को बनाए रखने के लिए डिजाइन की गई है। ये एजेंसियां कभी भी भारत, ब्राजील, दक्षिण अफ्रीका को ‘AAA’ नहीं देंगी, चाहे हम कितनी भी तेजी से बढ़ जाएं। क्योंकि अगर सबको ‘AAA’ मिल गया, तो फिर अमेरिकी बॉन्ड कौन खरीदेगा? डॉलर का दबदबा कैसे रहेगा?
आखिरी हिस्सा: हम क्या कर सकते हैं?
मैं आपको बता रहा हूँ यह ‘डार्क रियलिटी’ सिर्फ आलोचना करने के लिए नहीं है, बल्कि जागरूकता के लिए है। हम एक व्यवस्था में जी रहे हैं। पहला कदम है — इन रेटिंग्स को ईश्वर का फरमान न मानना। जब कोई पश्चिमी एजेंसी कहती है, “भारत का आउटलुक नेगेटिव है,” तो हमें बिना घबराए देखना चाहिए कि वे कौन से ‘एंगल’ से देख रहे हैं।
दूसरा कदम है — वैश्विक स्तर पर एक नई, बहुध्रुवीय रेटिंग प्रणाली की वकालत करना। ब्रिक्स (BRICS) देश इस दिशा में कोशिश कर रहे हैं। रूस और चीन ने मिलकर ‘ACRA’ (Analytical Credit Rating Agency) जैसी अपनी एजेंसी बनाई है। भारत को भी अकेले नहीं, बल्कि विकासशील देशों के गठबंधन के साथ एक वैकल्पिक रेटिंग निकाय बनाना चाहिए, जो यथार्थ और आंकड़ों पर आधारित हो, न कि वॉल स्ट्रीट के एजेंडे पर।
पश्चिमी रेटिंग एजेंसियां आर्थिक सच्चाई की नहीं, बल्कि भू-राजनीतिक नियंत्रण की ‘बतंगर’ हैं। ये वही लोग हैं, जिन्होंने 2008 में दुनिया को लगभग दिवालिया कर दिया था, और जिन्होंने अर्जेंटीना को मलबे में बदलते देखा। भारत को इनके ‘BBB’ या ‘Stable’ के झांसे में नहीं आना है। हमें अपने विकास पथ पर चलते रहना है, अपने फैसले खुद लेने हैं। क्योंकि सच्ची रेटिंग किसी Moody’s की कलम से नहीं, बल्कि हमारी सड़कों, फैक्ट्रियों और स्टार्टअप्स की चमक से बनती है।
तो अगली बार जब कोई पश्चिमी एजेंसी भारत की रेटिंग घटाए, तो समझ लीजिए — यह हमारी अर्थव्यवस्था की बीमारी नहीं, बल्कि उनकी मानसिकता की बीमारी है।
आप क्या सोचते हैं? क्या अब समय आ गया है कि हम इन रेटिंग एजेंसियों पर से भरोसा हटाएं और अपने घरेलू संस्थानों को मजबूत करें? कमेंट में जरूर बताएं।